Domain magnetische-aufzeichnung.de kaufen?
Wir ziehen mit dem Projekt
magnetische-aufzeichnung.de um.
Sind Sie am Kauf der Domain
magnetische-aufzeichnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain magnetische-aufzeichnung.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Preiswettbewerb in der Risikolebensversicherung unter Berücksichtigung biometrische Risiken, Taschenbuch von Carina Saalfeld, GRIN, 978-3-656-88880-2Preiswettbewerb In Der Risikolebensversicherung Unter Berücksichtigung Biometrische Risiken, Taschenbuch Von Carina Saalfeld, Grin, 978-3-656-88880-2, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weiss, Hans-Peter: Die Archivierung der GegenwartDie Archivierung der Gegenwart , Welche künstlerischen Werke können und sollen für die Zukunft erhalten werden? Welche strukturellen Bedingungen sind notwendig, um den Handlungsspielraum für das Bewahren einerseits und das Schaffen von Neuem andererseits zu sichern? Eine rasant steigende künstlerische Produktion und die Verknappung von Raum stellen auch die österreichische Bundesimmobiliengesellschaft (BIG) vor Herausforderungen in der Erhaltung des Kunstbestands in ihren Gebäuden und auf ihren Liegenschaften, insbesondere an Schulen und Universitäten. In einer interdisziplinären Konferenz diskutierte die BIG 2021 in Kooperation mit der Universität für angewandte Kunst Wien mit Expert*innen unterschiedlicher Fachrichtungen die Frage nach Bewahrung und Archivierung von Kunst im öffentlichen Raum. Diese Publikation erscheint als Rückblick und Erweiterung der Konferenz "Die Archivierung der Gegenwart - Über den Umgang mit Kunst im öffentlichen Raum", die im November 2021 in Wien stattgefunden hat. , Nockenwellenverstellteile > Ventile & Ventilsteuerungsteile , Erscheinungsjahr: 20240131, Autoren: Weiss, Hans-Peter~Offergeld, Cornelia~Petter, Katrina~Orrje, Henrik~Mellander Backman, Cathrine~Hassler, Uta~Deibl, Helmut Jakob~Neumann, Linus~Reck, Hans Ulrich, Redaktion: Bundesimmobiliengesellschaft m. b. H.~Art, Big, Seitenzahl/Blattzahl: 316, Abbildungen: num. ills. in color, Keyword: Archivierung; BIG ART; Kunst im öffentlichen Raum; Sammlung, Fachschema: Kunst / Theorie, Philosophie, Psychologie, Soziologie~Restaurierung - Restaurator~Kunsthandel~Mäzen - Mäzenatentum~Kunstgeschichte~Ausstellungskatalog, Fachkategorie: Kunsttheorie~Kunst: Erhaltung und Restauration~Finanzielle Aspekte der Kunst, Geldanlage~Kunstgeschichte~Ausstellungskataloge, Museumskataloge und Sammlungen, Warengruppe: TB/Geisteswissenschaften allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 155, Höhe: 28, Gewicht: 694, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **

Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Kojiki Aufzeichnung alter Begebenheiten, Sprachbücher von Klaus AntoniDas "Kojiki" ist das älteste literarische Dokument Japans und wurde im Jahr 712 auf Anordnung von Kaiser Tenmu-tenno verfasst. Ziel war es, Mythen, Genealogien, Sagen und historische Berichte zu sammeln und zu dokumentieren, um eine verbindliche Geschichte des Altertums zu schaffen. Die Chronik beginnt mit der Schöpfung und beschreibt die Theogonie sowie die Erdenfahrt des Enkels der Sonnengöttin, gefolgt von der Geburt des ersten Kaisers Jinmu. In den folgenden Büchern wird die Geschichte des Reiches bis zur Regierungszeit der Kaiserin Suiko erzählt. Das "Kojiki" hat sich über die Jahrhunderte hinweg als zentrale Schrift des Shintoismus etabliert und gilt als nationale Ikone Japans, insbesondere nach der Meiji-Restauration von 1868.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Preiswettbewerb in der Risikolebensversicherung unter Berücksichtigung biometrische Risiken, Taschenbuch von Carina Saalfeld, GRIN, 978-3-656-88880-2Preiswettbewerb In Der Risikolebensversicherung Unter Berücksichtigung Biometrische Risiken, Taschenbuch Von Carina Saalfeld, Grin, 978-3-656-88880-2, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weiss, Hans-Peter: Die Archivierung der GegenwartDie Archivierung der Gegenwart , Welche künstlerischen Werke können und sollen für die Zukunft erhalten werden? Welche strukturellen Bedingungen sind notwendig, um den Handlungsspielraum für das Bewahren einerseits und das Schaffen von Neuem andererseits zu sichern? Eine rasant steigende künstlerische Produktion und die Verknappung von Raum stellen auch die österreichische Bundesimmobiliengesellschaft (BIG) vor Herausforderungen in der Erhaltung des Kunstbestands in ihren Gebäuden und auf ihren Liegenschaften, insbesondere an Schulen und Universitäten. In einer interdisziplinären Konferenz diskutierte die BIG 2021 in Kooperation mit der Universität für angewandte Kunst Wien mit Expert*innen unterschiedlicher Fachrichtungen die Frage nach Bewahrung und Archivierung von Kunst im öffentlichen Raum. Diese Publikation erscheint als Rückblick und Erweiterung der Konferenz "Die Archivierung der Gegenwart - Über den Umgang mit Kunst im öffentlichen Raum", die im November 2021 in Wien stattgefunden hat. , Nockenwellenverstellteile > Ventile & Ventilsteuerungsteile , Erscheinungsjahr: 20240131, Autoren: Weiss, Hans-Peter~Offergeld, Cornelia~Petter, Katrina~Orrje, Henrik~Mellander Backman, Cathrine~Hassler, Uta~Deibl, Helmut Jakob~Neumann, Linus~Reck, Hans Ulrich, Redaktion: Bundesimmobiliengesellschaft m. b. H.~Art, Big, Seitenzahl/Blattzahl: 316, Abbildungen: num. ills. in color, Keyword: Archivierung; BIG ART; Kunst im öffentlichen Raum; Sammlung, Fachschema: Kunst / Theorie, Philosophie, Psychologie, Soziologie~Restaurierung - Restaurator~Kunsthandel~Mäzen - Mäzenatentum~Kunstgeschichte~Ausstellungskatalog, Fachkategorie: Kunsttheorie~Kunst: Erhaltung und Restauration~Finanzielle Aspekte der Kunst, Geldanlage~Kunstgeschichte~Ausstellungskataloge, Museumskataloge und Sammlungen, Warengruppe: TB/Geisteswissenschaften allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 155, Höhe: 28, Gewicht: 694, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Datenmanagement, Datensicherung und Archivierung von Daten in einer Fallstudie, Taschenbuch von Torben Voskuhl, GRIN, 978-3-346-13648-0Datenmanagement, Datensicherung Und Archivierung Von Daten In Einer Fallstudie, Taschenbuch Von Torben Voskuhl, Grin, 978-3-346-13648-0, Seitenanzahl: 2417,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
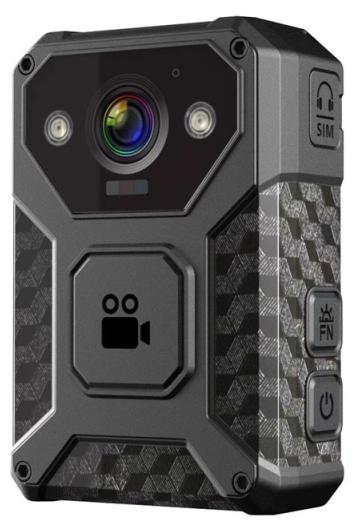
4G-Bodycam S7+ mit 4K-Aufzeichnung, Wi-Fi 6 und Nachtsicht4G LTE Bodycam S7+ mit 4K-Aufzeichnung ist eine kompakte Körperkamera zur Dokumentation von dienstlichen und beruflichen Tätigkeiten. Sie zeichnet Videos mit einer Auflösung von bis zu 2160p bei 30 Bildern/s auf, erstellt Fotos mit bis zu 48 Mpx und erfasst dank des großen Aufnahmewinkels von 140° einen großen Teil der beobachteten Szene.Für die mobile Verbindung kann eine Nano-SIM-Karte in die Kamera eingesetzt werden. Zusätzlich stehen Wi-Fi 6 in den Frequenzbändern 2,4 und 5 GHz sowie Bluetooth 5.4 zur Verfügung. Die Kamera unterstützt die Speicherung und Übertragung von Videos mit den Codecs H.264 und H.265, Loop-Aufnahmen sowie Vor- und Nachaufnahmefunktionen.Zwei 850-nm-IR-Leuchten mit automatischer Umschaltung unterstützen die Aufzeichnung bei schlechten Lichtverhältnissen. Die Bodycam verfügt über ein 2"-Display, eine vordere Taste zum schnellen Start der Aufnahme, die Schutzklasse IP67, einen integrierten 4400-mAh-Akku, Lautsprecher, Mikrofon und einen drehbaren Metallclip.Dan379,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.